Plusieurs interventions, une seule facture : comment facturer en fin de mois ?
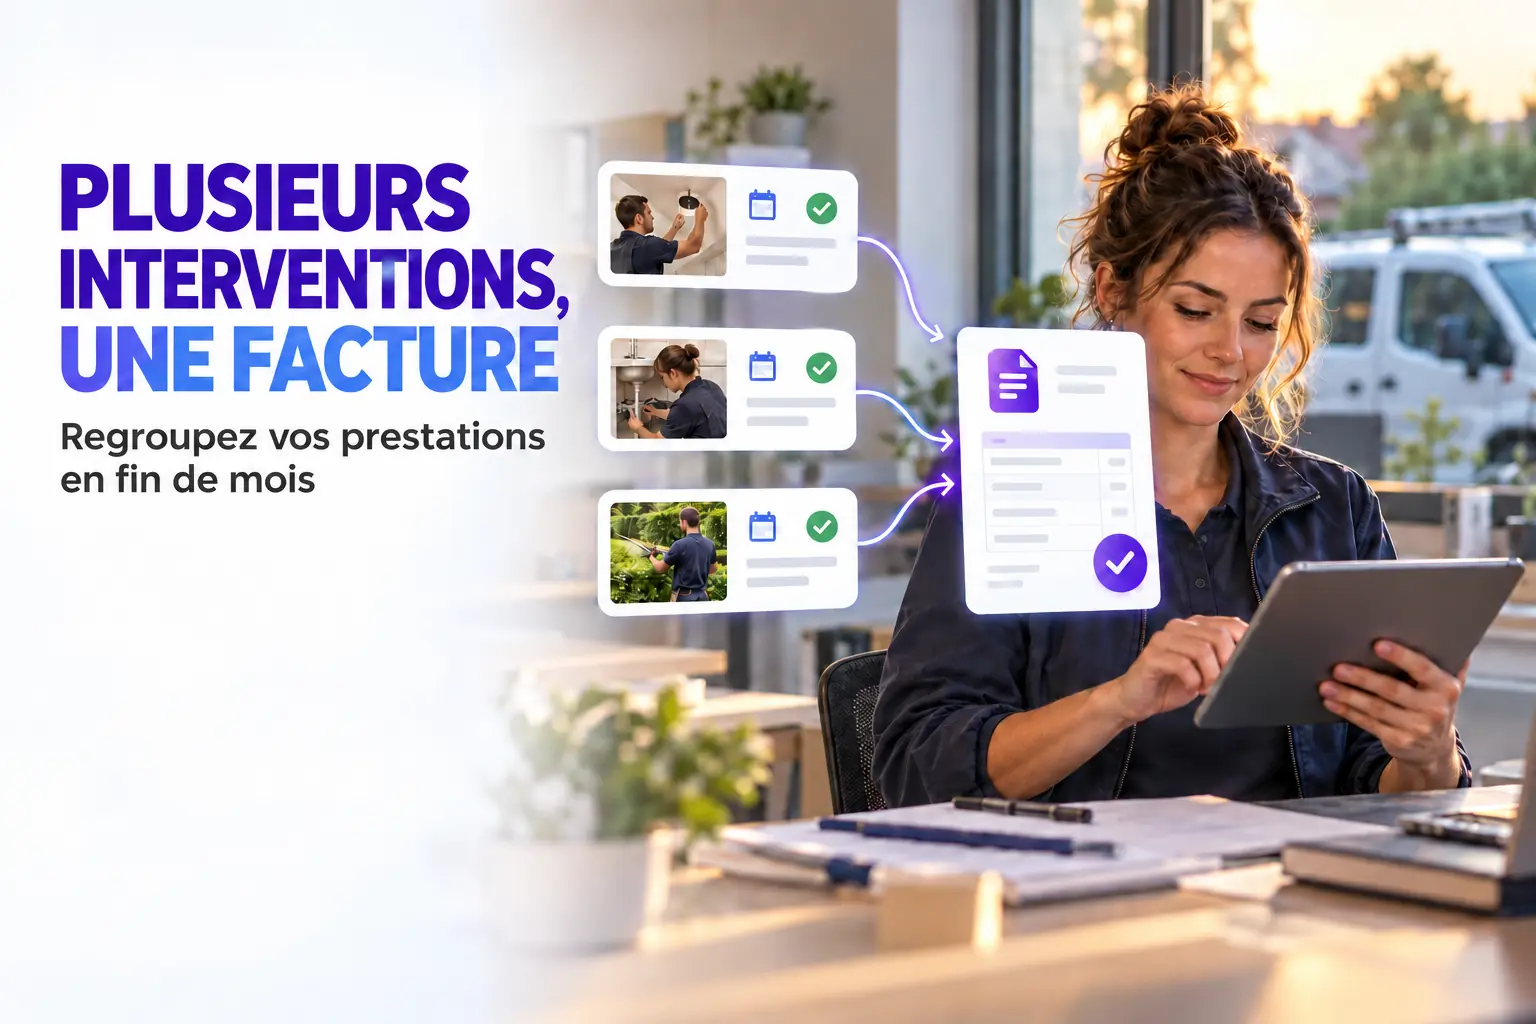
Facturer en fin de mois permet de regrouper plusieurs interventions réalisées pour un même client sur un seul document. Pour un contrat d’entretien, des passages réguliers ou des prestations récurrentes, cette organisation simplifie souvent le travail du professionnel comme celui du client.
Elle ne consiste toutefois pas à écrire une ligne vague intitulée « prestations du mois ». Une facture récapitulative doit permettre d’identifier chaque opération, sa date, sa nature, son prix et le traitement de TVA applicable. Il faut également veiller à ne pas mélanger des périodes ou des clients qui ne peuvent pas être regroupés.
Une facture, oui. Une seule ligne, non.
Vous pouvez réunir les interventions du mois d’un même client, mais chacune doit rester traçable. Le regroupement simplifie l’envoi et le paiement ; il ne doit pas effacer le détail des prestations.
Peut-on facturer en fin de mois plusieurs interventions ?
Oui, sous conditions. La facturation périodique ou récapitulative permet de réunir plusieurs livraisons ou prestations distinctes réalisées au profit d’un même client lorsque les règles applicables sont respectées.
Le site Entreprendre.Service-Public.fr précise notamment que les opérations regroupées doivent concerner le même client et que la taxe grevant ces opérations doit devenir exigible au cours du même mois civil. La facture périodique doit être émise au plus tard à la fin du mois concerné.
La méthode est particulièrement adaptée lorsqu’un professionnel réalise :
- plusieurs passages d’entretien chez le même client ;
- des interventions hebdomadaires dans un établissement ;
- des visites régulières prévues par un contrat ;
- plusieurs dépannages ou prestations pour une même entreprise ;
- des services récurrents pour un même bénéficiaire ou donneur d’ordre.
Facture groupée, facture récapitulative ou facture périodique ?
Dans le langage courant, on parle souvent de facture groupée ou de facture mensuelle. Les textes fiscaux utilisent plutôt les expressions « facture périodique » ou « facture récapitulative ». Dans tous les cas, l’idée est la même : un document unique reprend plusieurs opérations distinctes réalisées pendant une période donnée.
| Organisation | Avantage | Limite à surveiller |
|---|---|---|
| Une facture par intervention | Facturation immédiate et suivi opération par opération | Nombreux documents et paiements à rapprocher |
| Une facture récapitulative mensuelle | Un seul envoi et un seul règlement pour le client | Chaque intervention doit être détaillée et la période maîtrisée |
| Forfait mensuel | Prix prévisible si le contrat définit précisément le service | Ne pas masquer les prestations hors forfait ou les variations prévues |
Le forfait et la facture récapitulative ne sont pas synonymes. Un forfait facture un engagement défini à l’avance. Une facture récapitulative additionne des opérations réellement réalisées et détaillées.
Client professionnel ou client particulier : la même méthode ?
La facture périodique s’inscrit naturellement dans les relations entre professionnels. Pour une prestation fournie à un particulier, une note doit en principe être remise dès la prestation lorsqu’elle dépasse 25 € TTC, et également à la demande du client sous ce montant. Ne supposez donc pas qu’une facture mensuelle suffit dans tous les cas : vérifiez les règles propres à votre activité et au contrat récurrent avant de différer la remise du justificatif.
Quelles interventions peut-on regrouper sur une seule facture ?
Pour utiliser correctement une facture récapitulative, vérifiez les critères suivants :
- le même client facturé : les opérations doivent être adressées à la même personne ou entité juridique ;
- une période cohérente : en pratique, le même mois civil lorsque la TVA des opérations devient exigible pendant ce mois ;
- des prestations identifiables : chaque passage doit pouvoir être relié à une date et à un service ;
- un traitement fiscal compatible : les taux ou régimes différents doivent rester clairement distingués ;
- un accord commercial compréhensible : le client doit savoir qu’il recevra une facture en fin de mois.
Plusieurs sites appartenant au même client
Les interventions peuvent être regroupées si la facture est bien adressée au même client, mais l’adresse ou le site de chaque intervention doit rester identifiable lorsque cette information est nécessaire à la compréhension et au contrôle.
Plusieurs bénéficiaires avec un payeur unique
Dans les services à la personne ou certaines prestations animales, le payeur peut différer du bénéficiaire. Avant de regrouper, vérifiez l’identité du client contractuel, les besoins de justification de chaque bénéficiaire et les éventuelles règles sectorielles.
Plusieurs clients d’un même groupe
Deux sociétés appartenant au même groupe ne sont pas nécessairement un seul client juridique. Évitez de les réunir sur une facture sans convention claire et sans validation comptable.
À ne pas faire
Reporter indéfiniment une intervention d’un mois sur le suivant pour « attendre d’en avoir assez à facturer ». La périodicité et l’exigibilité de la TVA imposent un cadre. En cas de doute, demandez à votre expert-comptable à quelle date la facture doit être émise.
Que doit contenir une facture récapitulative ?
La facture mensuelle conserve toutes les mentions obligatoires d’une facture classique. Elle doit en plus rendre le regroupement lisible. Les opérations, même identiques, sont reprises ligne par ligne avec leur date de réalisation, comme le détaille la doctrine du BOFiP sur les factures récapitulatives.
Pour chaque intervention, indiquez de préférence :
- la date de réalisation ;
- le lieu ou le site, si plusieurs adresses sont concernés ;
- la désignation précise de la prestation ;
- la quantité ou la durée utile ;
- le prix unitaire hors taxe ou le prix convenu ;
- le taux de TVA ou le régime applicable ;
- les frais de déplacement correspondants, s’ils sont facturés ;
- la référence du bon d’intervention ou du rendez-vous, lorsque vous en utilisez une.
Exemple de détail lisible
03/10/2026 — Entretien équipement A — site de Limoges — 1 × 85 € HT
12/10/2026 — Dépannage équipement B — site de Limoges — 1 × 120 € HT
26/10/2026 — Contrôle périodique — site de Brive — 1 × 85 € HT
Comment éviter les oublis avant la facture de fin de mois ?
Le risque principal de la facturation mensuelle n’est pas le document final. C’est l’intervention oubliée entre sa réalisation et la clôture du mois. Une note sur papier, un rendez-vous déplacé ou une prestation supplémentaire non enregistrée peuvent disparaître du récapitulatif.
Adoptez une méthode en cinq étapes :
- Enregistrez chaque rendez-vous avant l’intervention. Le client, l’adresse et la prestation de base sont déjà identifiés.
- Complétez le rendez-vous sur le terrain. Ajoutez les prestations réellement réalisées, les quantités et les frais.
- Marquez clairement l’opération « à facturer en fin de mois ». Elle ne doit pas être confondue avec une prestation déjà facturée.
- Contrôlez la liste avant la clôture. Comparez les rendez-vous réalisés avec les lignes à facturer.
- Générez puis relisez la facture. Vérifiez les dates, les taux, les montants, le client et l’échéance.
Quelle date et quel délai de paiement utiliser ?
La date de la facture est celle de son émission. Les dates des prestations restent indiquées sur les lignes correspondantes. Pour une facture périodique entre professionnels, le délai de paiement convenu ne doit pas dépasser 45 jours à compter de la date d’émission, selon les règles présentées par Entreprendre.Service-Public.fr.
Ne choisissez pas automatiquement « 60 jours » parce qu’il s’agit d’une facture mensuelle. Une facture périodique suit une règle particulière : le délai convenu ne peut pas dépasser 45 jours après son émission.
Facturer en fin de mois avec MyTour
Dans MyTour, les rendez-vous et interventions restent associés au dossier du client. Pour les clients récurrents, les prestations peuvent être regroupées en fin de mois afin de produire un document unique tout en conservant le détail des rendez-vous concernés.
La fonctionnalité devis, factures et avoirs évite de ressaisir les coordonnées et les prestations déjà enregistrées. L’export d’activité permet ensuite de retrouver les documents et les données utiles à la comptabilité.
| Moment | Sans liaison planning-facturation | Avec MyTour |
|---|---|---|
| Pendant le mois | Notes dans l’agenda ou sur papier | Intervention rattachée au client |
| À la clôture | Relecture et ressaisie de toutes les prestations | Regroupement des opérations déjà enregistrées |
| Après l’envoi | Fichier de suivi séparé | Facture classée dans le dossier client |
Cette organisation convient aux maréchaux-ferrants, aux professionnels du service à la personne, aux coiffeurs à domicile, aux ramoneurs, aux dératiseurs, aux plombiers, aux serruriers et aux dépanneurs électroménagers qui travaillent régulièrement pour les mêmes clients.
Questions fréquentes sur la facture de fin de mois
Peut-on regrouper des interventions de deux mois différents ?
Il faut être très prudent. La facturation périodique est encadrée par le mois civil et l’exigibilité de la TVA. Ne reportez pas une opération au mois suivant sans validation de votre expert-comptable.
Peut-on mettre une seule ligne « prestations du mois » ?
La facture doit permettre d’identifier les opérations. Les prestations regroupées sont normalement détaillées ligne par ligne avec leur date, même si elles sont identiques.
Une facture groupée doit-elle avoir un seul taux de TVA ?
Elle peut contenir des opérations relevant de taux différents si chaque ligne indique correctement son traitement et si les totaux par taux sont clairement présentés. Vérifiez toutefois que les opérations peuvent bien être regroupées sur la période.
Peut-on facturer plusieurs adresses sur le même document ?
Oui si le client facturé est le même et que les conditions de regroupement sont réunies. Indiquez alors le site ou l’adresse de chaque intervention pour que le client puisse contrôler le document.
La facture mensuelle retarde-t-elle la trésorerie ?
Elle peut retarder l’émission par rapport à une facturation immédiate. En contrepartie, elle réduit le nombre de documents et de règlements. Réservez-la aux clients récurrents et fixez une échéance cohérente avec votre trésorerie.
Plusieurs interventions ne devraient pas créer plusieurs heures de ressaisie
Reliez vos rendez-vous aux dossiers clients et préparez plus facilement votre facturation de fin de mois.
Article informatif à portée générale. Les règles de facturation et de TVA varient selon la nature des opérations, le client et le régime fiscal. Faites valider votre méthode de facturation périodique par votre expert-comptable.